แก่นของเรื่อง
Futures ของ BTC และ ETH (cash-settled, CME) มีราคาสูงขึ้นเมื่อ inflation expectations ถูกช็อกขึ้นแบบไม่คาดคิด แต่ราคาลดลงเมื่อความไม่แน่นอนของตลาดเพิ่ม (VIX, credit spread, ความกระจายของ inflation expectations) ดังนั้นผลที่วัดได้รองรับการใช้เป็น hedge ของ "ความเสี่ยงที่ตลาดตีราคาแล้ว" แต่ไม่รองรับการใช้เป็น safe haven ตอนตลาดตื่นตระหนก (p.2-3, p.17-18)
ทำไมเป็นอย่างนั้น (กลไกที่เสนอ)
- ขาขึ้น: กองทุนที่ถือหุ้นกับพันธบัตรเพิ่มสถานะ long futures เพื่อป้องกันเงินเฟ้อ ตามสูตร beta hedge ในโมเดลสองฝ่าย (p.5) ความต้องการซื้อดันราคา futures ขึ้น
- ขาลง: เมื่อความเสี่ยงเป็น systemic ตลาด mark-to-market ยากขึ้น ต้องวางมาร์จินถี่ขึ้นตอนที่กระแสเงินสดผันผวน ผู้ถือ futures จึงออกก่อนหมดอายุและกดราคาลง (p.13-14)
- ข้อที่ต้องแยก: สูตรโมเดลเป็นข้อเท็จจริงเชิงทฤษฎี ส่วนคำอธิบายขาลงเป็นการตีความที่เสนอไว้ ยังไม่มีการทดสอบกลไกมาร์จินโดยตรง
20% ที่ใช้งานได้จริง
| ต้องจำ | ตัดไว้ก่อนได้ |
|---|---|
| ทิศทางของ 4 ช็อก (ตารางด้านล่าง) | การพิสูจน์สมการ 13-15 ของ Local Projections |
| ผลอยู่ราว 10-15 วัน แล้วหายหรือกลับทิศ (Fig 1, p.26) | รายละเอียดเมทริกซ์ A, B, C, D ของ BEKK |
| BEKK ไม่ยืนยันว่า inflation uncertainty กระทบราคา (p.15-16) | ผล diagnostic Q และ Q2 |
| ETH มีข้อมูลแค่ 450 วัน ข้อสรุปอ่อนกว่า BTC (p.8, p.16) | การเทียบ spot-market literature |
| ช็อก (เพิ่มขึ้น) | BTC futures | ETH futures | ที่มา |
|---|---|---|---|
| Inflation expectations (5y5y, BKEVEN05) | ขึ้น | ขึ้น | Fig 1, p.26 |
| Dispersion ของ inflation expectations | ลง | ลง | Fig 2, p.26 |
| BAA10Y spread | ลง | ลง | Fig 2, p.26 |
| VIX (3 แบบ) | ลง (เบา) | ลง (แรงกว่า) | Fig 11, p.32 |
| Corporate bond index (รวม และ CCC) | ขึ้น | ขึ้น | Fig 3-4, p.27 |
ช่วยให้ดีขึ้นอย่างไร
ตารางนี้ถือว่า "ไม่มี futures" คือพอร์ตเดิม และ "มี futures" คือเพิ่ม long BTC/ETH futures เข้าไป ป้ายหลักฐาน: วัดแล้ว = มีตัวเลขหรือกราฟในหลักฐานเอง, ตีความ = ข้อสรุปของเราหรือคำอธิบายที่เสนอไว้, ยังไม่ทดสอบ = ไม่มีการทดสอบ
| สถานการณ์ | ไม่มี futures | มี long futures | วัดอย่างไร | ป้ายหลักฐาน |
|---|---|---|---|---|
| Inflation expectations พุ่งขึ้น (BTC) | พอร์ตหุ้น-พันธบัตรเสียมูลค่า | ราคา futures ขึ้นช่วงแรก | IRF ของ log price (Fig 1, p.26) | วัดแล้ว: ค่ากลางบวกถึงราว 15 วัน |
| เหมือนข้างบน (ETH) | เหมือนเดิม | ขึ้นราว 10 วัน แล้วกลับเป็นลบ | IRF (Fig 1, p.26; p.12) | วัดแล้ว: ผลสั้นกว่า BTC |
| ตลาดผันผวน VIX สูงขึ้น | พอร์ตเสียมูลค่า | futures ลงตามและไม่ช่วยพอร์ต | IRF (Fig 11, p.32) | วัดแล้ว: ลงทั้ง BTC และ ETH |
| Credit risk ถูกตีราคาเพิ่ม | พอร์ตตราสารหนี้ผันผวน | futures ขึ้นตาม corporate bond index | IRF (Fig 3-4, p.27) | วัดแล้ว (ทิศ); ตีความ (search-for-yield) |
| ความเห็นเรื่องเงินเฟ้อกระจายตัวมากขึ้น | พอร์ตเผชิญความไม่แน่นอนสูง | futures ลง | IRF (Fig 2, p.26) | วัดแล้ว |
| Inflation uncertainty ใน BEKK | - | ไม่พบผลต่อราคา | ψ12, p-value > 0.05 (p.15-16) | วัดแล้ว: ไม่มีนัยสำคัญ |
| ความผันผวนของ futures | - | BTC: ช็อก inflation expectations เพิ่ม volatility | a12 = 0.046, p = 0.000 (Table 2) | วัดแล้ว BTC; ETH ไม่พบ |
| ลดความเสี่ยงของพอร์ตจริง | - | ผลต่อ P&L ของพอร์ต | ไม่มีการคำนวณ | ยังไม่ทดสอบ |
| ต้นทุนของ hedge (basis, contango) | - | ผู้ hedge อาจจ่าย premium | ไม่มีการวิเคราะห์ term structure | ยังไม่ทดสอบ (โมเดลทำนายไว้ p.7) |
ผลที่ไม่เอื้อต่อข้อสรุปบวก: ผลของ inflation expectations หายหรือกลับเป็นลบหลังราว 15 วัน, BEKK ไม่พบผลของ inflation uncertainty, และไม่มีการวัดว่า hedge ลดความเสี่ยงของพอร์ตจริงเท่าไร
ลองใช้
ตัวอย่างประกอบ 1: คำนวณขนาด beta hedge (ตัวเลขเป็นของเราเอง)
ใช้สมการ (4) p.5 โดยตั้งส่วน speculation เป็นศูนย์ (คาดว่า E(S) = F):
N_H = -M * cov(S,P) / var(S)

M      = 1,000   (หน่วยพอร์ต)
cov    = -0.00002   (spot ของ crypto สัมพันธ์ติดลบกับพอร์ต)
var(S) =  0.0004

N_H = -1000 * (-0.00002) / 0.0004 = 50 สัญญา
ถ้า cov เป็นบวก N_H ติดลบ แปลว่าไม่ควร long futures เพื่อ hedge เลย การ hedge ใช้ได้เมื่อ cov ติดลบเท่านั้น
ตัวอย่างประกอบ 2: แปลง IRF เป็นราคา (ตัวเลขเป็นของเราเอง)
อ่านจากแกน Fig 1 (ประมาณ ไม่ใช่ค่าที่ระบุเป็นตัวเลข): ช็อก 1 SD ของ inflation expectations ทำให้ log price ของ BTC futures สูงขึ้นสูงสุดราว 0.0025
futures BTC = 20,000 USD
เปลี่ยนแปลง = 0.0025 -> ประมาณ +0.25% -> ประมาณ +50 USD
VIX ช็อก 1 SD: BTC ราว -0.006 (-0.6%) -> ประมาณ -120 USD
ขนาดช็อก 1 SD คือ SD ของ innovation ใน VAR (Fig 3, p.27) ซึ่งไม่ใช่ SD ของระดับตัวแปรใน Table 1 (p.21) ห้ามเอามาแทนกัน
เมื่อไหร่ควรและไม่ควรใช้
| ใช้ได้เมื่อ | ไม่ควรใช้เมื่อ | ต้องมีก่อน |
|---|---|---|
| ดูทิศทางสัมพัทธ์ในกรอบ 1-2 สัปดาห์ | หวังให้เป็น safe haven ตอน VIX พุ่ง | ข้อมูลรายวันของ futures และตัวแปรเทียบ |
| สัญญา cash-settled บน CME | หวังให้ตามเงินเฟ้อจริง (CPI) | ระบบจัดการมาร์จินรายวัน |
| ตรวจ hedge ต่อ expectation ที่ตลาดตีราคาแล้ว | สรุปเรื่อง ETH ด้วยความมั่นใจสูง | คุณสมบัติ continuous contract (roll) ที่เข้าใจแล้ว |
ก้าวแรกที่เล็กที่สุด (วิธีที่เราเสนอ)
- ดึง BTC continuous futures รายวัน, 5y5y forward inflation expectation และ VIX
- ประมาณ VAR ขนาดเล็กโดยวาง futures เป็นตัวแปรสุดท้ายใน Cholesky ordering
- พล็อต IRF 30 วัน แล้วเทียบกับ Fig 1 และ Fig 11
การทดสอบก่อนและหลัง (กำหนดเกณฑ์ก่อนรัน)
| รายการ | ค่าที่ตั้ง |
|---|---|
| Metric | เครื่องหมายและนัยสำคัญของ IRF วัน 1-8 |
| Baseline | ศูนย์ (ไม่มีผล) |
| ข้อมูลทดสอบ | ช่วงหลัง ต.ค. 2022 ที่ไม่อยู่ในตัวอย่างเดิม |
| ผ่านเมื่อ | 5y5y: ค่ากลางบวกและ band 68% ไม่คลุม 0; VIX: ค่ากลางลบ |
| ไม่ผ่านเมื่อ | เครื่องหมายใดกลับทิศ หรือ band คลุม 0 ทั้งช่วง |
เกณฑ์นี้เป็นข้อเสนอของเรา ไม่ใช่เกณฑ์ที่มีในหลักฐานเดิม
ทดสอบความเข้าใจ
| คำถาม | คำตอบ | คำตอบที่มักผิด |
|---|---|---|
| ใส่ futures เป็นตัวสุดท้ายใน Cholesky สมมติอะไร | ตัวแปรอื่นไม่ตอบสนอง futures ภายในวันเดียวกัน (p.10) | futures ไม่กระทบตัวแปรอื่นเลยตลอดไป |
| ราคา futures ขึ้นหลัง inflation expectations ขึ้น แปลว่าชนะ CPI ที่สูงขึ้นใช่ไหม | ไม่ใช่ ตัววัดคือ expectations ไม่ใช่ CPI จริง และผลอยู่ราว 15 วัน | ใช่ ป้องกันเงินเฟ้อจริงได้ |
| VIX ขึ้นกับ corporate bond index ขึ้น ทั้งคู่ "ความเสี่ยง" ทำไมผลตรงข้าม | คำอธิบายที่เสนอ: risk ที่ตลาดตีราคาแล้ว vs risk systemic (p.13-14) ยังไม่ทดสอบ | ข้อมูลผิดพลาด |
| γ12 ของ BEKK ที่ lag 1 = +0.035 และ lag 2 = -0.042 ผลสุทธิเท่าไร | ราว -0.007 ใกล้ศูนย์ (Table 2, p.22) ผลสองแถวหักล้างกัน | บวกชัดเจนจึงยืนยัน SVAR |
| BTC spot ลง 60% ในปี 2022 พิสูจน์ว่า hedge ล้มเหลวไหม | พิสูจน์ไม่ได้ ที่เสนอคือช็อกภายในตลาดคริปโต แต่ FTX อยู่นอกตัวอย่าง (p.17) | ใช่ พิสูจน์แล้วว่าใช้ไม่ได้ |
| ทำไมสรุปเรื่อง ETH ได้อ่อนกว่า BTC | มี 450 วัน เทียบ 1,270 วัน และ BEKK หาความเชื่อมโยง volatility ไม่เจอ (p.16) | ETH ต่างจาก BTC โดยพื้นฐาน |
1. ขอบเขตและแนวคิดหลัก
คำถามที่ตอบ: futures ของ BTC และ ETH ทำหน้าที่เป็น hedge ของ inflation expectations ได้หรือไม่ และเป็น safe haven ของความผันผวนในตลาดการเงินได้หรือไม่ (p.2) ข้อมูลรายวัน CME BTC futures เริ่ม 18 ธ.ค. 2017 และ ETH futures เริ่ม 8 ก.พ. 2021 (p.7)
งานวิจัยก่อนหน้าเรื่อง spot market
ผลจาก spot market ยังขัดกันเอง จึงเป็นเหตุผลให้ย้ายมาดู futures (p.2-4)
| ผลที่รายงานก่อนหน้า | ข้อสรุป | หน้า |
|---|---|---|
| BTC spot เทียบกับหุ้นเอเชียช่วงตกแรง | hedge ได้จำกัดมาก | p.2 |
| BTC spot เทียบกับตลาดหุ้น | hedge ไม่ดี ใช้ได้แค่ diversify | p.2 |
| BTC ช่วง COVID | ไม่เป็น safe haven ลงพร้อม S&P500 | p.2 |
| ตัวอย่างที่ไม่มีช่วง inflation expectations สูง | พบว่าเป็น inflation hedge ได้ แต่ตัวอย่างไม่ครอบคลุม | p.4 |
| Wavelet analysis | ความสัมพันธ์บวกกับ forward inflation เฉพาะช่วงต้น COVID | p.4 |
| Structural VAR | BTC ขึ้นเมื่อเงินเฟ้อช็อก แต่ลงเมื่อ inflation uncertainty สูง | p.4 |
แนวคิดและเครื่องมือ
| แนวคิด | ความหมายในหน้านี้ | ทำไมสำคัญ |
|---|---|---|
| Hedge | สินทรัพย์ที่ราคาเคลื่อนไหวชดเชยความเสี่ยงที่ระบุ | ใช้ตัดสินว่า inflation expectations ช็อกแล้ว futures ขึ้นหรือไม่ |
| Safe haven | สินทรัพย์ที่ราคาทนหรือขึ้นตอนตลาดตื่นตระหนก | ผลชี้ว่า futures ลงเมื่อ VIX ขึ้น จึงไม่ใช่ |
| 5y5y forward rate | อัตรา inflation expectation 5 ปี ที่เริ่มในอีก 5 ปีข้างหน้า | ตัววัดหลักของ expectations (p.8) |
| Breakeven (BKEVEN05) | ส่วนต่างผลตอบแทน nominal กับ real รุ่น 5 ปี | ตัววัดทางเลือก ผลทนทานต่ออายุอื่น (p.8) |
| Dispersion | ช่วง (range) ของ breakeven 2 ถึง 10 ปี ณ เวลา t | ตัววัดความไม่แน่นอนของ expectations (p.8) |
| BAA10Y | ส่วนต่างผลตอบแทน BAA corporate กับ treasury 10 ปี | proxy ความเสี่ยงเครดิต (p.8) |
| Rational inattention | นักลงทุนประมวลข้อมูลรวมได้จำกัด และดูข้อมูลระดับเล็กได้ดีกว่า | เหตุผลที่ futures อาจตอบสนองต่างจาก spot (p.3-4) |
| Cash-settled | ไม่ส่งมอบ BTC/ETH จริงตอนหมดอายุ | ทำให้โมเดลตั้ง carrying cost เป็นศูนย์ (p.6) |
| Contango / backwardation | futures แพงกว่า / ถูกกว่า spot ที่คาดตอนหมดอายุ | บอกว่าผู้ hedge หรือผู้เก็งกำไรจ่าย premium (p.7) |
| Impulse response (IRF) | การตอบสนองของตัวแปรต่อช็อก 1 SD ตามจำนวนวัน | อ่านผลหลักของ VAR และ LP |
| Local Projections (LP) | ประมาณ IRF ด้วย OLS ทีละ horizon | ใช้ตรวจ robustness โดยไม่ใส่ข้อจำกัดโครงสร้าง (p.11-12) |
| GARCH-in-Mean (BEKK) | โมเดลที่ใส่ความผันผวนเป็นตัวอธิบายค่าเฉลี่ย | ตรวจผลของ inflation uncertainty ต่อราคา (p.14-15) |
2. โมเดลทฤษฎี: ผู้ hedge และผู้เก็งกำไร
โมเดลมีตลาดช่วงเดียว บนตลาดกลางที่ mark-to-market รายวัน และมีสองฝ่ายที่ risk-averse แบบ mean-variance ใช้กรอบเดียวกับตลาด commodity futures (p.5)
ผู้ hedge (H): ถือกองทุน M ที่มีหุ้น+พันธบัตร ไม่มี crypto, long N_H futures
  W_H = M*P + N_H*(S - F)                                  (2)
  N_H = -M*cov(S,P)/var(S) + (E(S)-F)/(2*rho_H*var(S))     (4)

ผู้เก็งกำไร (S): ถือ crypto B หน่วย, short N_S futures, carrying cost C = 0
  W_S = B*S - C + N_S*(F - S)                              (5)
  N_S = B - (E(S)-F)/(2*rho_S*var(S))                      (7)

Market clearing (N_H = N_S):
  E(S) - F = (2*rho_S*rho_H/(rho_S+rho_H)) * (B*var(S) + M*cov(S,P))   (8)
สมการ (6) และ (7) ที่ p.6 พิมพ์สัญลักษณ์ N_H ทั้งที่หมายถึง N_S ที่นี่เขียนเป็น N_S
| พจน์ | ความหมาย | ผลต่อสถานะ |
|---|---|---|
| -M*cov(S,P)/var(S) | beta hedge ของพอร์ต | cov ติดลบ จึงเพิ่มความต้องการ long |
| (E(S)-F)/(2rhovar(S)) | มุมมองเก็งกำไร | คาดว่า spot สูงกว่าราคาซื้อ จึงเพิ่ม long |
| E(S) - F ในสมการ (8) | แรงกดดันของ hedging สุทธิ | ลบ = contango, บวก = backwardation |
ข้อทำนายของโมเดล (p.7)
- ถ้า M = 0 ผู้ hedge เป็นผู้รับประกัน ได้กำไรคาดหวังบวกตามทฤษฎี normal backwardation จนการแข่งขันของผู้เก็งกำไรกดให้ E(S) = F
- ถ้ากองทุนจำนวนมากเข้ามา long มากกว่าฝั่ง short ราคา F จะสูงกว่า E(S) (contango) และผู้ hedge เสียเงินเมื่อ hedge ติดลบ
- ตำแหน่ง long/short ไม่กระทบ cov(S,P) หรือ var(S) ภายในช่วงเดียวกัน แต่ตำแหน่งที่เหมาะสมตอบสนองต่อตัวแปรเหล่านี้ นี่คือที่มาของลำดับ Cholesky ในหัวข้อ 4
flowchart LR
  A["Inflation expectations ขึ้น"] --> B["กองทุนเพิ่ม long futures"]
  B --> C["ราคา futures ขึ้น"]
  D["ความไม่แน่นอนเชิงระบบขึ้น (VIX, spread, dispersion)"] --> E["Margin ถี่ขึ้น กระแสเงินสดผันผวน"]
  E --> F["ผู้ถือออกก่อนหมดอายุ"]
  F --> G["ราคา futures ลง"]
เส้นบน (A ถึง C) มาจากสมการ (4); เส้นล่าง (D ถึง G) เป็นคำอธิบายที่เสนอไว้ใน p.13-14 และไม่ได้ทดสอบโดยตรง
3. ข้อมูลและตัวแปร
| รายการ | แหล่ง | ตัวอย่าง |
|---|---|---|
| BTC และ ETH futures (continuous), spot | Bloomberg (p.7) | BTC 1,270 วัน (ธ.ค. 2017 ถึง ต.ค. 2022); ETH 450 วัน (ก.พ. 2021) |
| 5y5y forward inflation expectation | Federal Reserve Bank of St. Louis (p.8) | รายวัน |
| Breakeven 1-10 ปี | Board of Governors of the Federal Reserve (p.8) | ใช้ BKEVEN05 เป็นหลัก |
| BAA10Y spread, VIX (รวม, S&P500, NASDAQ) | ตัวแปรการเงิน (p.8) | รายวัน |
| ICE corporate bond index (รวม, CCC) | Bank of America (p.8) | รายวัน |
| Dispersion | คำนวณเอง จาก range ของ breakeven 2-10 ปี (p.8) | รายวัน |
CME เริ่มเทรด BTC futures เดือน ธ.ค. 2017 และ ETH futures 8 ก.พ. 2021 สัญญามักหมดอายุวันศุกร์สุดท้ายของเดือน (p.7)
สถิติสรุป (Table 1, p.21)
| ตัวแปร | SD (ตัวอย่าง BTC) | Corr กับ log BTC futures | SD (ตัวอย่าง ETH) | Corr กับ log ETH futures |
|---|---|---|---|---|
| 5y5y expectation | 0.262 | 0.430 | 0.129 | 0.001 |
| BKEVEN05 | 0.617 | 0.705 | 0.277 | 0.373 |
| BAA10Y spread | 0.401 | -0.300 | 0.187 | -0.786 |
| Corporate bond index | 0.084 | 0.663 | 0.069 | 0.745 |
| CCC bond index | 0.085 | 0.655 | 0.061 | 0.867 |
| VIX | 8.569 | 0.078 | 5.158 | -0.522 |
| VIX-S&P500 | 7.536 | 0.218 | 3.950 | -0.515 |
| VIX-NASDAQ | 8.326 | 0.148 | 5.897 | -0.594 |
| Dispersion | 0.641 | 0.367 | 0.750 | -0.593 |
สังเกต: ค่า correlation ของ BTC กับ VIX เป็นบวกเล็กน้อย ขณะที่ ETH เป็นลบชัด คำอธิบายที่เสนอคือค่า VIX สุดโต่งช่วง มี.ค. 2020 อยู่ในตัวอย่าง BTC เท่านั้น (p.9)
ข้อควรระวัง: ตารางนี้เป็น correlation ของระดับราคา และการทดสอบ ADF และ DF-GLS ไม่ปฏิเสธ unit root, KPSS ปฏิเสธ stationarity ทั้ง BTC และ ETH (p.9) ผลทดสอบเหล่านี้ไม่ได้แสดงตัวเลข (p.9 ระบุว่าเปิดเผยเมื่อร้องขอ) correlation ของอนุกรมที่มี trend อาจสูงเกินจริงได้
4. ผลลัพธ์: Structural VAR และ Local Projections
วิธี Structural VAR (p.9-10)
- ประมาณ VAR รายวัน โดยตัวแปรหมุนทีละตัวในบล็อก X1 (inflation expectations หรือตัวแปรการเงิน) คู่กับบล็อก X2 (log price ของ BTC หรือ ETH futures)
- กำหนด identification แบบ block-Cholesky ให้ futures ตอบสนอง X1 ภายในวัน แต่ X1 ไม่ตอบสนอง futures ภายในวัน
- เลือก lag ด้วย AIC: 10 lag สำหรับ BTC, 5 lag สำหรับ ETH ผลไม่ไวต่อจำนวน lag (p.10, เชิงคุณภาพ)
- อ่าน IRF 30 วัน ต่อช็อก 1 SD ใน band 68% CI
เหตุผลที่ให้ไว้ต่อข้อสมมติ: ตลาด futures ยังเล็กและแยกส่วน (segmented) จึงไม่น่ากระทบตัวแปรการเงินหลักภายในวัน (p.10) ข้อสมมติเป็นสิ่งที่ตั้งไว้ ไม่ได้ทดสอบ
ผลจาก Structural VAR
| ช็อก | BTC | ETH | ที่มา |
|---|---|---|---|
| 5y5y และ BKEVEN05 ขึ้น | ราคาขึ้นระดับราว 0.002-0.003 ช่วงต้น แล้วค่ากลางลงใกล้ 0 หลังราว 15 วัน | ขึ้นเร็วกว่า (ราว 0.004-0.005) แล้วค่ากลางเป็นลบหลังราว 14 วัน | Fig 1 |
| Dispersion ขึ้น | ลงราว -0.002 ต่อเนื่อง | ลงช่วงแรก คืนใกล้ 0 ราววันที่ 10 แล้วลงอีก | Fig 2 |
| BAA10Y ขึ้น | ลงราว -0.002 ช่วง 5-20 วัน แล้วคืนใกล้ 0 ราววันที่ 25 | ลงและคงที่ราว -0.005 ถึง -0.006 | Fig 2, Fig 11 |
| Corporate bond index ขึ้น | ขึ้นและเพิ่มขึ้นตามเวลา | ขึ้นราว 0.002-0.007 | Fig 3 |
| CCC bond index ขึ้น | ขึ้น ราว 0.0035-0.0055 | ขึ้น ราว 0.009-0.013 | Fig 4 |
ค่าตัวเลขในตารางนี้อ่านจากแกนกราฟ จึงเป็นค่าประมาณ ไม่ใช่ค่าที่รายงานเป็นตัวเลขในตาราง
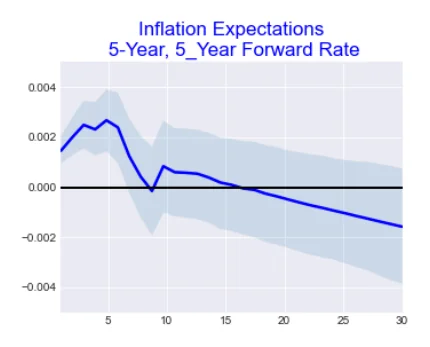
BTC futures: ตอบสนองต่อช็อก 5y5y forward expectation, 68% CI (Fig 1, p.26)
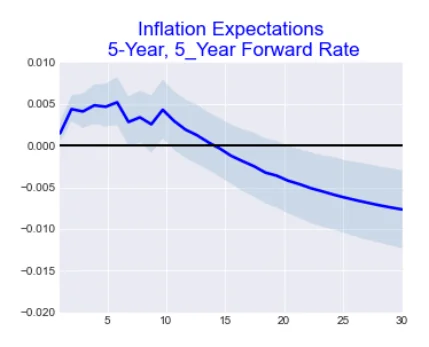
ETH futures: ตอบสนองต่อช็อกเดียวกัน (Fig 1, p.26)
Robustness ด้วย Local Projections (p.11-12)
LP ประมาณ IRF ทีละ horizon ด้วย OLS จึงไม่ต้องตั้งข้อจำกัดโครงสร้าง ผลที่รายงาน:
- BTC: ราคา futures ขึ้นหลัง inflation expectations ขึ้น และขึ้นหลัง corporate bond index ขึ้น ลดลงเมื่อ dispersion หรือ BAA10Y ขึ้น (Fig 5, p.28) จุดประมาณมีสัญญาณรบกวนมากกว่า VAR
- ETH: ทิศเหมือน BTC แต่แรงกว่าตอนแรกและหมดเร็วกว่า ผลบวกต่อ inflation expectations อยู่ราว 10 วัน แล้วกลับเป็นลบ (Fig 6, p.29)
- เหตุผลที่เสนอต่อความต่างของ ETH: มี 450 วัน เทียบ BTC 1,270 วัน ยังไม่ได้ทดสอบ
5. Financial stress และกลไกที่ตีความ
Rolling regression (Fig 7-10, p.30-31)
ประมาณ OLS แบบ rolling 180 วัน ระหว่าง log futures กับ BAA10Y หรือ VIX แล้วใส่เส้นแบ่ง Luna crash (13 พ.ค. 2022) และ Ethereum Merge (15 ก.ย. 2022)
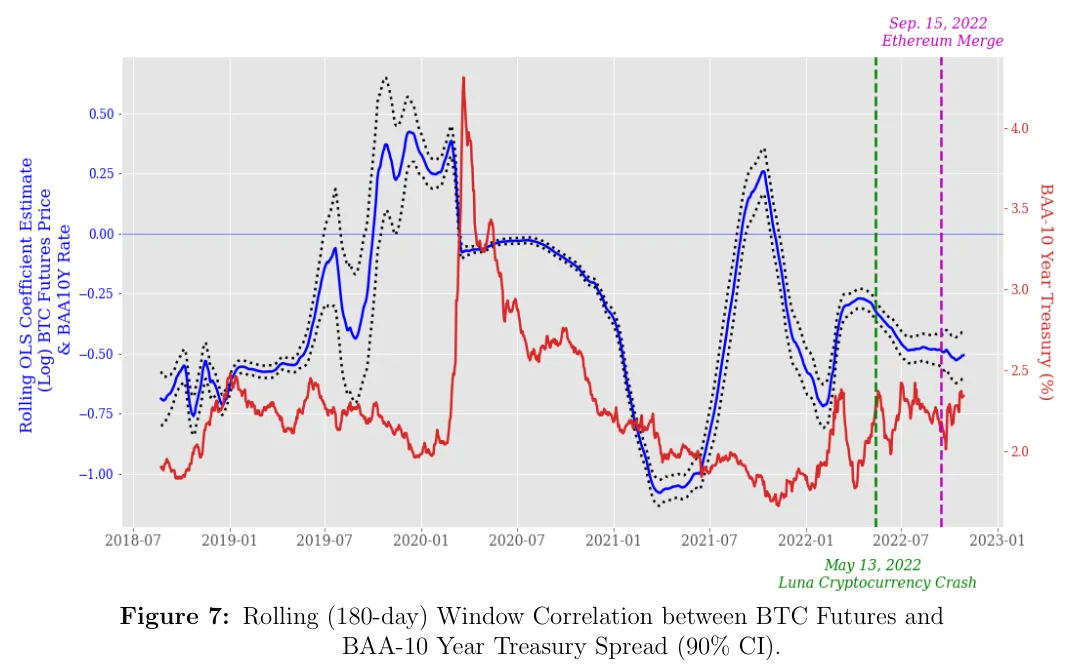
Fig 7, p.30: rolling coefficient BTC futures กับ BAA10Y (90% CI) ค่าเปลี่ยนเครื่องหมายหลายช่วง
- BTC: ค่า coefficient ลบเป็นส่วนใหญ่แต่เปลี่ยนเป็นบวกในบางช่วง (ปลาย 2019 ถึงต้น 2020 และราว ก.ย. 2021 ตามกราฟ Fig 7-8)
- ETH กับ BAA10Y เป็นลบต่อเนื่อง (Fig 9) ส่วน ETH กับ VIX บวกชั่วคราวราว ธ.ค. 2021 (Fig 10) ซึ่งไม่สอดคล้องกับข้อความที่ว่าลบสม่ำเสมอ (p.13)
- Luna crash และ Merge ไม่ทำให้ค่าเปลี่ยนมาก ในกรณี BAA10Y (p.13)
ผลต่อช็อก financial risk (Fig 11, p.32)
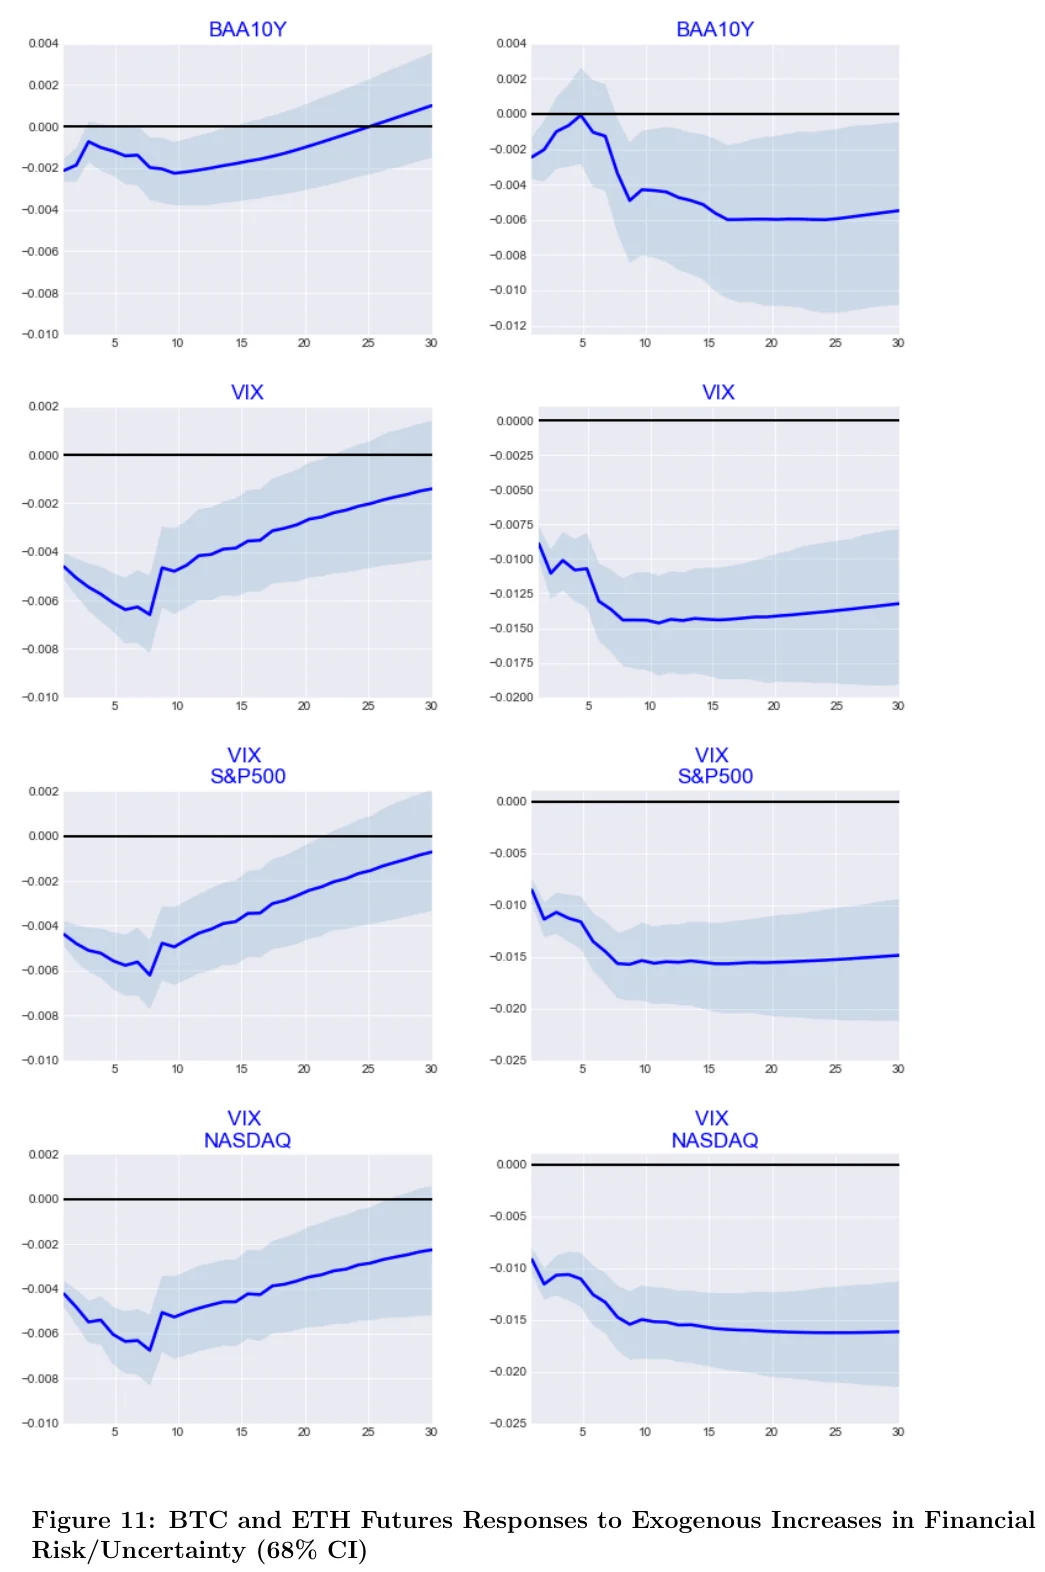
| ช็อก | BTC | ETH |
|---|---|---|
| BAA10Y | ลงราว -0.002 แล้ว band คลุม 0 หลังราววันที่ 25 | ลงราว -0.005 ถึง -0.006 ต่อเนื่อง |
| VIX (3 แบบ) | ลงราว -0.004 ถึง -0.006 แล้วค่อย ๆ คืนใกล้ 0 | ลงราว -0.009 ถึง -0.016 และคงอยู่ |
ขนาดผลของ ETH ต่อ VIX ใหญ่กว่าและยาวกว่าของ BTC อย่างมาก (p.13) ค่าเป็นการอ่านจากแกนกราฟ
สองกลไกที่เสนอ (p.13-14)
| กลไก | ตัวกระตุ้น | คำอธิบายที่เสนอ | สถานะ |
|---|---|---|---|
| Mis-pricing risk | VIX, BAA10Y, dispersion ขึ้น | Mark-to-market ยาก มาร์จินถี่ขึ้น ผู้ถือออกก่อนหมดอายุ ราคาลง | ตีความ ไม่ได้ทดสอบ |
| Search-for-yield | Corporate bond index และ inflation expectations ขึ้น | futures เป็นทางกระจายความเสี่ยงที่ตลาดตีราคาแล้ว ราคาขึ้นตาม | ตีความ ไม่ได้ทดสอบ |
ผลทดสอบความทนทาน: ประมาณ SVAR ใหม่ในสองช่วงที่แบ่งที่ Luna crash แล้วพบว่าข้อสรุปเชิงคุณภาพไม่เปลี่ยน แต่ผลรายละเอียดไม่ได้แสดง (p.13 ระบุว่าเปิดเผยเมื่อร้องขอ) FTX bankruptcy (11 พ.ย. 2022) อยู่นอกตัวอย่าง
6. Volatility: GARCH-in-Mean BEKK
โมเดลนี้ตอบคำถามต่างจาก VAR: VAR ดูค่าเฉลี่ยในกรอบ 1 เดือน ส่วน BEKK ดูความผันผวน (second moment) ในช่วงยาวกว่า (p.16)
z_t = a + sum(Gamma_i * z_{t-i}) + Psi_1 * sqrt(h_{t-j}) + sum(Theta_l * e_{t-l}) + e_t     (16)
H_t = C'C + B'H_{t-1}B + A'e_{t-1}e'_{t-1}A + D'u_{t-1}u'_{t-1}D                          (17)

z_t = [log futures, inflation expectations]
u_t = (min{e_f, 0}, max{0, e_pi})   <- ข่าวร้าย: futures ต่ำกว่าคาด, เงินเฟ้อสูงกว่าคาด
ตั้ง p = 2, q = 2; ประมาณด้วย maximum likelihood
พารามิเตอร์ที่อ่านผล
| พารามิเตอร์ | ความหมาย |
|---|---|
| γ12 (ใน Gamma) | inflation expectations lag ก่อนหน้า ส่งผลต่อ log futures |
| ψ12 (ใน Psi) | ความผันผวนของ inflation expectations ส่งผลต่อราคา futures (uncertainty effect) |
| a11, a12 (ใน A) | ARCH ของ futures และ spillover จากช็อก inflation expectations |
| b12 (ใน B) | GARCH: ความผันผวนของ inflation expectations ต่อความผันผวนของ futures |
| d12 (ใน D) | ความไม่สมมาตรของผลช็อกข่าวร้ายและข่าวดี |
ผลที่อ่านจาก Table 2 (BTC) และ Table 3 (ETH), p.22-23
ใช้ inflation expectations แบบ 5y5y ค่าในวงเล็บคือ p-value
| พารามิเตอร์ | BTC (Table 2) | ETH (Table 3) |
|---|---|---|
| γ12 lag 1 | 0.035 (0.000) | 0.053 (0.000) |
| γ12 lag 2 | -0.042 (0.000) | -0.055 (0.000) |
| ψ12 | -0.029 (0.096) | -0.417 (0.227) |
| a11 | 0.209 (0.000) | 0.026 (0.805) |
| a12 | 0.046 (0.000) | -0.095 (0.064) |
| b12 | -0.001 (0.212) | 0.319 (0.000) |
| d12 | -0.011 (0.057) | -0.127 (0.054) |
อ่านผลอย่างไร (p.15-16)
- BTC: ARCH มีนัยสำคัญ (a11 = 0.209) และช็อกที่ไม่คาดคิดของ inflation expectations เพิ่มความผันผวนของ BTC futures (a12 = 0.046) ผลเดียวกันกับ BKEVEN05 (a12 = 0.031)
- ETH: a11 ไม่มีนัยสำคัญ แต่ b12 = 0.319 มีนัยสำคัญ เฉพาะกับ 5y5y; ส่วน BKEVEN05 ไม่พบ
- ψ12 ติดลบทุกแบบ แต่ไม่มีนัยสำคัญที่ 5% ทั้ง BTC (p = 0.096 ใกล้ระดับ 10%) และ ETH ดังนั้นความไม่แน่นอนของ expectations ที่ประมาณใน BEKK ไม่ได้ส่งผลต่อราคา ซึ่งต่างจาก IRF ของ dispersion ที่ติดลบ
- γ12 สองแถวมีเครื่องหมายตรงข้ามและขนาดเกือบเท่ากัน ผลสุทธิใกล้ศูนย์ (BTC: -0.007; ETH: -0.002 ในตัวอย่างนี้)
7. วิธีทำซ้ำและแนวทางใช้งาน
ขั้นตอนที่ระบุไว้
| ลำดับ | ขั้นตอน | ผลลัพธ์ที่คาด | เกณฑ์ตรวจ |
|---|---|---|---|
| 1 | ดึงข้อมูลรายวันตามหัวข้อ 3 | ชุดข้อมูล 1,270 และ 450 แถว | จำนวนแถวตรง |
| 2 | ทดสอบ unit root (ADF, DF-GLS, KPSS) | log futures เป็น integrated process | ไม่ปฏิเสธ unit root |
| 3 | ประมาณ SVAR block-Cholesky, futures ตัวสุดท้าย | IRF 30 วัน | ทิศตรง Fig 1-4, 11 |
| 4 | ประมาณ LP ด้วย OLS ทีละ horizon | IRF ที่รบกวนมากกว่า | ทิศตรงกับ SVAR |
| 5 | Rolling OLS 180 วัน | เห็นความไม่คงที่ตามเวลา | เทียบกับเส้น Luna และ Merge |
| 6 | ประมาณ BEKK ด้วย ML | พารามิเตอร์ตามตาราง | ผลตรง Table 2-3 |
แนวทางเสริม (วิธีที่เราเสนอ ไม่ใช่เนื้อหาที่ตรวจพบในหลักฐาน)
- ใช้ผลนี้เป็นสัญญาณ "ทิศ" ในกรอบสั้น ไม่ใช่ตัวกำหนดขนาด hedge ของพอร์ต
- เฝ้า VIX และ BAA10Y คู่กับ inflation expectations: ถ้าฝั่ง stress ขึ้นพร้อมกัน ผล Fig 11 ชี้ว่าฝั่ง stress ครอบงำ
- ถ้าจะ hedge พอร์ตจริง ให้ประมาณ cov(S,P) ของพอร์ตตัวเองก่อน เพราะสมการ (4) ต้องการค่านี้ และผลหน้านี้ไม่ได้ให้ค่านี้
ข้อผิดพลาดที่พบบ่อย
- อ่าน IRF เป็นการพยากรณ์ราคา ทั้งที่เป็นการตอบสนองเฉลี่ยต่อช็อก 1 SD
- ใช้ผลของ BTC (1,270 วัน) ตัดสิน ETH (450 วัน) โดยไม่ลดน้ำหนัก
- สับสนระหว่าง inflation expectations กับ CPI จริง
ความเสี่ยง ข้อจำกัด และการวิเคราะห์เชิงวิพากษ์
Warning ข้อสรุป "futures เป็น inflation hedge" มาจาก IRF ของ expectations ที่อยู่ราว 10-15 วัน ไม่ใช่การวัดว่า hedge ลดขาดทุนของพอร์ตจริง และสองจุดที่ผลพึ่งพายังไม่ถูกทดสอบ คือข้อสมมติ identification และกลไกมาร์จิน
| ข้อจำกัด | ผลกระทบ | วิธีลดผลกระทบ |
|---|---|---|
| ตัวอย่างสั้น (ETH 450 วัน) | ผลของ ETH ไม่เสถียร BEKK หาไม่เจอ | รอข้อมูลเพิ่ม ถ่วงน้ำหนักผล ETH ต่ำ |
| ข้อมูลหยุด ต.ค. 2022 | ไม่รวม FTX และช่วงหลังจากนั้น | ทดสอบซ้ำกับข้อมูลใหม่ |
| ความสัมพันธ์น่าจะไม่เป็นเชิงเส้น (p.17) | โมเดลเชิงเส้นอาจพลาดผลที่ขึ้นกับระดับความเครียด | โมเดล non-linear (ยังไม่ทำ) |
| ผลหลายส่วน "เปิดเผยเมื่อร้องขอ" | ตรวจสอบเองไม่ได้ | ขอผลหรือทำซ้ำเอง |
| Band 68% | ช่วงแคบกว่า 90% หรือ 95% จึงเห็นนัยสำคัญง่ายกว่า | ตรวจที่ระดับสูงขึ้น |
| ผลอยู่ราว 10-15 วัน | ไม่ใช่ hedge ระยะยาว | จำกัดการใช้ในกรอบสั้น |
ข้อเท็จจริง การตีความ และข้อสังเกตของเรา
| ประเภท | เนื้อหา | หลักฐาน |
|---|---|---|
| ข้อเท็จจริงเชิงตัวเลข | IRF ราคา futures บวกต่อ inflation expectations ช่วงแรก และลบต่อ VIX | Fig 1, Fig 11 |
| ข้อเท็จจริงเชิงตัวเลข | ψ12 ไม่มีนัยสำคัญที่ 5% | Table 2-3, p.15-16 |
| การตีความที่เสนอไว้ | Mis-pricing risk และ search-for-yield | p.13-14 ไม่ได้ทดสอบ |
| การตีความที่เสนอไว้ | ราคา crypto ปี 2022 ตกจากช็อกภายในตลาดมากกว่าเงินเฟ้อ | p.17 ไม่ได้ทดสอบโดยตรง |
| ข้อสังเกตของเรา | ดัชนี bond ขึ้นแปลว่าความเสี่ยงสูงขึ้นได้กำกวม ปกติดัชนีขึ้น = yield ลง | p.14 |
| ข้อสังเกตของเรา | Correlation ใน Table 1 เป็นระดับของอนุกรมที่มี unit root | p.9, p.21 |
จุดที่ข้อมูลไม่สอดคล้องกัน
| รายการ | ที่พบ | ข้อสังเกต |
|---|---|---|
| วันสิ้นสุดตัวอย่าง | p.7 ระบุ 10 ต.ค. 2022 | Table 1-3 (p.21-23) ระบุ 28 ต.ค. 2022 |
| Correlation 0.218 | p.9 ระบุเป็นของ dispersion กับ VIX-S&P500 | Table 1 ให้ 0.218 เป็น BTC กับ VIX-S&P500 |
| เครื่องหมายผล BEKK | p.15 เรียกผล "slight negative" | lag 1 และ lag 2 หักล้างกัน ผลสุทธิใกล้ศูนย์ |
| Diagnostic ของ BEKK | หมายเหตุ 11 เรียก Q ว่าทดสอบ normality | Q ทดสอบ autocorrelation; Table 2 Q2(10) = 24.72 (p = 0.006) |
| ข้อสรุปรวมเทียบ LP/BEKK | หน้า p.1 ระบุผลบวกสม่ำเสมอ | ETH LP กลับเป็นลบที่ horizon ยาว และ BEKK ผลสุทธิใกล้ศูนย์ |
| ตัวเลข BTC ตกกว่า 60% ในปี 2022 และปีอื่น | p.17 | ต้องตรวจสอบกับแหล่งภายนอก |
Checklist และขั้นต่อไป
| สถานะ | รายการ | เกณฑ์ |
|---|---|---|
| ⚪ | ข้อมูลรายวันครบ และใช้ continuous contract ที่เข้าใจวิธี roll | จำนวนแถวตรงกับตัวอย่างอ้างอิง |
| ⚪ | ทดสอบ unit root ก่อนประมาณ VAR | ผลสอดคล้องกับ p.9 |
| ⚪ | ระบุขนาดช็อกเป็น SD ของ innovation | ไม่สับสนกับ SD ของระดับ |
| ⚪ | เทียบผล SVAR กับ LP | ทิศตรงกัน |
| ⚪ | ตรวจที่ band 90% ด้วย ไม่ใช่แค่ 68% | ทิศยังคงเดิม |
| ⚪ | ทดสอบในช่วงหลัง ต.ค. 2022 | ผ่านเกณฑ์ที่ตั้งไว้ก่อนรัน |
| ⚪ | ประมาณ cov(S,P) ของพอร์ตจริง | ติดลบก่อนใช้สูตร beta hedge |
Recommendation ใช้ผลนี้เป็นสมมติฐานที่ต้องทดสอบซ้ำนอกตัวอย่างก่อนนำไปตัดสินใจ hedge จริง เริ่มจากการทำซ้ำ IRF ของ BTC กับข้อมูลหลัง ต.ค. 2022 และเทียบกับเกณฑ์ที่ตั้งไว้ในหัวข้อ "ลองใช้"
Sources
ข้อมูลที่ใช้มาจากสถาบันดังนี้ (p.7-8):
- CME Group: สัญญา BTC futures (ธ.ค. 2017) และ ETH futures (ก.พ. 2021)
- Bloomberg: ราคา futures และ spot
- Federal Reserve Bank of St. Louis: 5-year, 5-year forward inflation expectation rate
- Board of Governors of the Federal Reserve System: inflation compensation (breakeven) rates
- Bank of America (ICE): corporate bond indices (รวม และ CCC)
ตัวย่อที่ใช้ในหน้านี้
ตลาดและตัวแปร
| ตัวย่อ | ชื่อเต็ม | คืออะไร | อ่านค่าอย่างไร |
|---|---|---|---|
| BTC | Bitcoin | สกุลเงินคริปโตหรือตลาด spot/futures ของมัน (p.2) | log BTC futures 4.157 = ค่าเฉลี่ยของ log ราคา |
| ETH | Ethereum | สกุลเงินคริปโตตัวที่สอง (p.2) | ตัวอย่าง 450 วัน |
| CME | Chicago Mercantile Exchange | ตลาดที่เทรด futures ของ BTC และ ETH (p.3) | เริ่ม BTC ธ.ค. 2017 |
| VIX | CBOE Volatility Index | ดัชนีความผันผวนที่ตลาดคาด (p.8) | 21 = ตลาดคาดผันผวนราว 21% ต่อปี (ความรู้ทั่วไป) |
| BAA10Y | BAA corporate yield minus 10-year treasury | ส่วนต่างความเสี่ยงเครดิต (p.8) | 2.18 = ส่วนต่าง 2.18 จุดเปอร์เซ็นต์ |
| BKEVEN05 | 5-year breakeven inflation | inflation compensation รุ่น 5 ปี (p.8) | 2.045 = เงินเฟ้อที่ตลาดคาด 2.045% |
| 5y5y | 5-year, 5-year forward inflation expectation | expectation ที่เริ่มในอีก 5 ปี ยาว 5 ปี (p.8) | 2.026 = เฉลี่ย 2.026% |
| CCC | CCC-rated corporate bond | พันธบัตรบริษัทเครดิตต่ำกว่า investment grade (p.8) | ดัชนี 6.143 = ระดับดัชนี |
| ICE | Intercontinental Exchange | ผู้ให้ดัชนี corporate bond (p.8) | - |
| S&P500, NASDAQ | ดัชนีหุ้นสหรัฐ | ใช้เป็นฐานของ VIX แบบต่าง ๆ (p.8) | VIX-NASDAQ 25.48 = ระดับ VIX ของ NASDAQ |
| VIX-S&P500, VIX-NASDAQ | VIX ที่คำนวณจากออปชันของ S&P500 / NASDAQ | ตัวแปรวัดความผันผวนอีก 2 แบบ (p.8) | 23.014 = ระดับเฉลี่ยใน Table 1 |
| COVID | COVID-19 | การระบาดใหญ่ที่ทำให้ VIX พุ่ง มี.ค. 2020 (p.2, p.9) | ช่วงที่อยู่ในตัวอย่าง BTC เท่านั้น |
| USD | U.S. dollar | หน่วยเงิน | 50 USD = 50 ดอลลาร์สหรัฐ |
| CPI | Consumer Price Index | ดัชนีเงินเฟ้อจริง (ความรู้ทั่วไป) | ใช้แยกจาก expectations |
| FTX, Luna | ชื่อ exchange และเหรียญที่ล้ม | ช็อกภายในตลาดคริปโตปี 2022 (p.7, p.13, p.17) | Luna 13 พ.ค. 2022 |
วิธีและสถิติ
| ตัวย่อ | ชื่อเต็ม | คืออะไร | อ่านค่าอย่างไร |
|---|---|---|---|
| VAR | Vector Autoregression | โมเดลหลายตัวแปรที่ตัวแปรทุกตัวขึ้นกับอดีตของทุกตัว (p.9) | ใช้หา IRF |
| SVAR | Structural VAR | VAR ที่กำหนดโครงสร้างช็อก (p.9-10) | futures ตัวสุดท้ายใน Cholesky |
| IRF | Impulse Response Function | การตอบสนองต่อช็อก 1 SD (p.10) | 0.0025 = log price เพิ่ม 0.25% |
| LP | Local Projections | ประมาณ IRF ด้วย OLS ทีละ horizon (p.11-12) | ใช้ตรวจ robustness |
| OLS | Ordinary Least Squares | การถดถอยกำลังสองน้อยที่สุด (p.12) | rolling 180 วัน |
| CI | Confidence Interval | ช่วงความเชื่อมั่น (กราฟ) | 68% CI = band ประมาณ +/- 1 error |
| SD | Standard Deviation | ส่วนเบี่ยงเบนมาตรฐาน (p.8) | SD 0.262 = กระจายตัว 0.262 |
| AIC | Akaike Information Criterion | เกณฑ์เลือกจำนวน lag (p.10) | BTC เลือก 10 lag |
| ADF, DF-GLS, KPSS | Unit root และ stationarity tests | ทดสอบ trend ในอนุกรม (p.9) | ADF ไม่ปฏิเสธ = มี unit root |
| GARCH, GARCH-in-Mean | Generalized Autoregressive Conditional Heteroskedasticity | ความผันผวนที่เปลี่ยนตามเวลา; in-Mean = ใส่ความผันผวนในสมการค่าเฉลี่ย (p.14) | ψ12 = ผลของความผันผวนต่อราคา |
| ARCH | Autoregressive Conditional Heteroskedasticity | ผลช็อกในอดีตต่อความผันผวน (p.16) | a11 = 0.209 |
| BEKK | Baba-Engle-Kraft-Kroner | โมเดล GARCH หลายตัวแปรที่รับประกันเมทริกซ์ความแปรปรวนเป็นบวก (p.14) | ใช้ Table 2-5 |
| VARMA | VAR Moving Average | VAR ที่เพิ่มพจน์ moving average (p.14) | ประหยัดพารามิเตอร์ |
| ML | Maximum Likelihood | วิธีประมาณพารามิเตอร์ (p.15) | ใช้ประมาณ BEKK |
| P&L | Profit and Loss | กำไรขาดทุน (ความรู้ทั่วไป) | ใช้ประเมิน hedge จริง |
สัญลักษณ์ในสูตร
| สัญลักษณ์ | ความหมาย | อ่านค่าอย่างไร |
|---|---|---|
| F, S | ราคา futures และ spot | F > E(S) = contango (p.7) |
| M | จำนวนหน่วยพอร์ต inflation-sensitive ของผู้ hedge (p.5) | 1,000 = ตัวอย่างประกอบ |
| P | มูลค่าต่อหน่วยพอร์ต | cov(S,P) ติดลบ = hedge ได้ |
| B | จำนวนหน่วย crypto ที่ผู้เก็งกำไรถือ (p.6) | ใช้ใน N_S |
| N_H, N_S | จำนวนสัญญา long ของผู้ hedge และ short ของผู้เก็งกำไร | N_H = 50 สัญญา |
| ρ (rho) | ระดับ risk aversion ของแต่ละฝ่าย (p.5) | ยิ่งสูงยิ่งกลัวเสี่ยง |
| var, cov, E | ความแปรปรวน, ความแปรปรวนร่วม, ค่าคาดหวัง | var(S) = 0.0004 |
| W | ความมั่งคั่งช่วง t+1 | W_H, W_S ตามฝ่าย |
| C | carrying cost | ตั้งเป็น 0 สำหรับ cash-settled (p.6) |
| Z, X1, X2 | เวกเตอร์ตัวแปรของ VAR และบล็อกย่อย (p.9-10) | X2 = log futures |
| Φ, λ, ξ, ε | เมทริกซ์สัมประสิทธิ์ และ residual ของ VAR (p.9) | ε = ช็อกเชิงโครงสร้าง |
| z, e, h, H | เวกเตอร์ตัวแปร, residual, ความแปรปรวนแบบมีเงื่อนไขใน BEKK (p.14-15) | H = เมทริกซ์ความแปรปรวนร่วม |
| a, Γ, Ψ, Θ | พารามิเตอร์สมการค่าเฉลี่ยของ BEKK (p.14) | ψ12 = ผลของ uncertainty |
| A, B, C, D | เมทริกซ์ในสมการความแปรปรวนของ BEKK (p.15) | a12, b12, d12 |
| u | ส่วนข่าวร้ายที่ใช้จับความไม่สมมาตร (p.15) | min{e,0} และ max{0,e} |
| p, q | จำนวน lag ใน BEKK | p = 2, q = 2 |
| T | จำนวนข้อสังเกต | T = 1,270 |
| Q, Q2 | สถิติ Ljung-Box และ McLeod-Li ของ residual (p.15) | Q2(10) = 24.72 |
| N, H | H (ตัวห้อย) = ผู้ hedge; H ในสมการ LP = horizon | H = 30 วัน |
แถวที่มาจากความรู้ทั่วไป ไม่ได้มาจากคำนิยามของเนื้อหา: VIX (ความหมายของระดับ 21), CPI, P&L, USD, ICE, S&P500/NASDAQ และการอ่านค่า "68% CI"
Summary
ข้อสรุป: BTC และ ETH futures ใช้เป็น hedge ต่อ inflation expectations ในกรอบสั้นได้ตามหลักฐาน แต่ไม่ใช่ safe haven ตอนตลาดเครียด และหลักฐานเรื่อง hedge ของพอร์ตจริงยังไม่มี
- Inflation expectations ช็อกขึ้น: futures ขึ้นราว 10-15 วัน แล้วค่ากลางหายหรือกลับเป็นลบ (Fig 1, p.26)
- VIX, BAA10Y spread และ dispersion ขึ้น: futures ลง ETH ตอบแรงและยาวกว่า BTC (Fig 2, Fig 11, p.26, p.32)
- Corporate bond index ขึ้น: futures ขึ้น ตีความว่าเป็นความเสี่ยงที่ตลาดตีราคาแล้ว (Fig 3-4, p.27)
- BEKK: ช็อก inflation expectations เพิ่มความผันผวนของ BTC futures (a12 = 0.046) แต่ inflation uncertainty ไม่มีผลต่อราคาอย่างมีนัยสำคัญ (p.15-16)
- ข้อจำกัดหลัก: ETH มี 450 วัน, ข้อสมมติ identification ไม่ได้ทดสอบ, ผลหลายส่วนไม่แสดง และยังไม่วัดต้นทุน hedge
| ตัวเลขสำคัญ | ค่า | หน้า |
|---|---|---|
| ตัวอย่าง BTC futures | 1,270 วัน (ธ.ค. 2017 ถึง ต.ค. 2022) | p.7 |
| ตัวอย่าง ETH futures | 450 วัน (ก.พ. 2021 ถึง ต.ค. 2022) | p.7 |
| Lag ที่ AIC เลือก | 10 (BTC), 5 (ETH) | p.10 |
| a12 ของ BTC (5y5y) | 0.046 (p = 0.000) | p.22 |
| b12 ของ ETH (5y5y) | 0.319 (p = 0.000) | p.23 |